El seguro pide pruebas de una tormenta: ordena avisos y comprobantes
Reúne la póliza, los avisos de cancelación y los gastos de una tormenta para consultar al seguro. Distingue las respuestas de aerolínea, hotel y aseguradora.
Equipo editorial de Rumbía
Guías prácticas de Rumbía basadas en fuentes oficiales y condiciones de viaje verificadas.
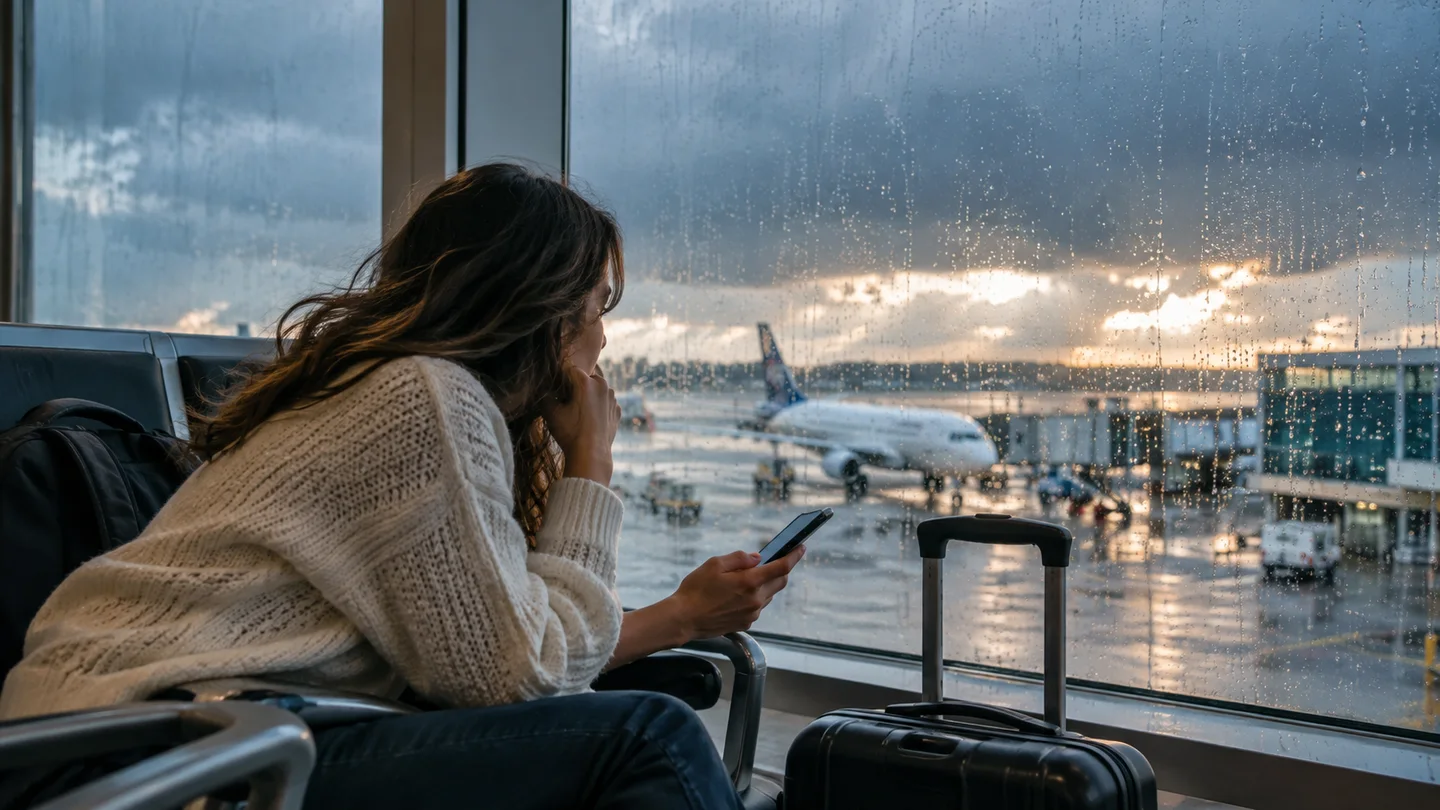
Si una tormenta altera tu viaje y el seguro pide pruebas, prepara un expediente que conecte el fenómeno, la reserva afectada y la pérdida que reclamas. Una noticia sobre mal tiempo no demuestra por sí sola que tu vuelo se canceló por esa causa, ni que todos tus gastos estén cubiertos.
Empieza por comunicar el incidente mediante el canal de tu aseguradora y pedir sus instrucciones. No necesitas tener una carpeta perfecta para hacer esa consulta. La seguridad personal va primero: conserva documentación cuando sea posible hacerlo sin exponerte y sigue los avisos de las autoridades del lugar.
Busca el beneficio concreto antes de sumar gastos
Cancelación, interrupción y demora pueden ser apartados distintos de una póliza. Revisa cuál corresponde a lo que ocurrió y qué condiciones lo activan. Que un producto se anuncie como seguro de viaje no significa que incluya todas esas prestaciones ni que cualquier tormenta permita cancelar por decisión propia.
La orientación de CONDUSEF sobre seguros de viaje explica la importancia de revisar coberturas y exclusiones. Para seguros comercializados en México, el Registro de Contratos de Adhesión de Seguros permite consultar documentación contractual. Identifica la aseguradora, producto y versión que correspondan; no sustituyas tu contrato por el de otra compañía o edición.
Ten a mano el certificado, las condiciones generales y las condiciones particulares o endosos que recibiste. Localiza el periodo asegurado, las personas cubiertas, límites, exclusiones y el procedimiento de aviso. Si no encuentras un apartado, pide que te lo indiquen por escrito en lugar de deducir una cobertura a partir del nombre comercial.
Construye una cadena de pruebas, no una colección de capturas
1. Qué habías contratado y cuándo
Reúne la póliza, fecha de contratación, comprobante de pago e itinerario asegurado. Añade las reservas afectadas y sus condiciones de cancelación. Estas fechas ayudan a explicar la secuencia del caso, sin que este artículo determine si se cumple una cláusula sobre un evento ya conocido.
Guarda los archivos originales. Si después cambiaste una reserva, conserva también la modificación para mostrar cuál estaba vigente cuando ocurrió la incidencia.
2. Qué fenómeno o aviso afectó al lugar
Para un incidente en México, el Servicio Meteorológico Nacional publica avisos, pronósticos e información de ciclones. Conserva el boletín pertinente con su fecha, hora, zona y enlace. Si el problema ocurrió en otro país, utiliza la autoridad meteorológica correspondiente.
Un pronóstico y una confirmación del daño sufrido responden preguntas diferentes. Evita enviar como prueba principal un mapa de otra fecha o una publicación sin ubicación. Si solo conservas una captura, anota de qué fuente procede; no edites su contenido para que parezca describir tu caso.
3. Qué pasó con tu vuelo, hotel o actividad
Guarda el aviso del proveedor con referencia, fecha y la causa comunicada. Si el mensaje solo dice cancelado, pide una constancia o aclaración cuando el seguro la solicite. No conviertas tu suposición sobre el clima en una declaración atribuida a la aerolínea.
Añade la solución ofrecida: nueva salida, cambio de fechas, devolución, crédito o negativa. Si hubo una conversación telefónica, registra cuándo llamaste, el número de caso y lo que te indicaron. Solicita confirmación escrita de las decisiones importantes.
4. Qué pérdida o gasto estás presentando
Separa importes pagados por servicios no utilizados de nuevas compras realizadas durante la incidencia. Para cada gasto, guarda fecha, moneda, proveedor, concepto y recibo. Explica por qué lo realizaste y si pediste autorización previa cuando correspondía.
No agrupes alimentación, transporte y hotel bajo una sola cifra sin desglose. También registra importes devueltos, créditos ofrecidos y solicitudes pendientes. Pregunta al seguro cómo declarar cada recuperación o alternativa, sin decidir por tu cuenta que un crédito equivale a efectivo o que puede ignorarse.
Un ejemplo de cómo ordenar el relato
Ejemplo hipotético: un vuelo se cancela durante una tormenta y el viajero paga otra noche de hotel. La carpeta del vuelo contiene la reserva, el aviso de cancelación y la respuesta de la aerolínea. La carpeta del alojamiento contiene el recibo de la noche adicional y la consulta a la aseguradora sobre ese gasto. El boletín meteorológico añade contexto, pero no reemplaza ninguno de esos documentos.
El relato puede ser breve: qué salida estaba prevista, qué aviso recibiste, qué alternativa ofrecieron, por qué necesitaste alojamiento y qué importe solicitas evaluar. No hace falta exagerar el incidente. Una secuencia verificable permite entender el expediente mejor que varias páginas de opiniones.
Preguntas que conviene hacer al abrir el caso
- ¿Qué apartado de mi póliza van a revisar para esta situación?
- ¿Cuál es el plazo de aviso aplicable y cómo queda registrado que ya comuniqué el incidente?
- ¿Qué documentos necesitan y qué alternativa aceptan si un proveedor no entrega una constancia?
- ¿Algún gasto o cambio requiere autorización antes de contratarlo?
- ¿Cómo debo informar devoluciones, créditos y otras reclamaciones?
- ¿Por qué canal envío los archivos y cómo obtengo una referencia de recepción?
No existe una lista o un plazo único para todos los productos. Guarda las instrucciones que te den, la versión de los documentos enviados y el acuse. Si falta una prueba, indícalo con claridad y pregunta cómo completarla; no rellenes el hueco con una fecha o una causa inventada.
La aerolínea, el hotel y el seguro son gestiones separadas
Puedes necesitar varias conversaciones al mismo tiempo. Solicitar una solución a la aerolínea no abre automáticamente un siniestro con tu aseguradora. Tampoco una cancelación aérea modifica por sí sola una reserva de hotel independiente.
Nuestra guía sobre qué hacer ante un vuelo cancelado ayuda a organizar la parte operativa. Si el transportista es Delta, consulta también las opciones de cancelación y reembolso de Delta. Conserva esas respuestas y comunícalas al seguro según sus instrucciones.
Si recibes una respuesta negativa, pide que identifiquen la cláusula y expliquen qué hecho o documento fundamenta la decisión. Primero revisa si hay un error de datos, una prueba faltante o un desacuerdo sobre cobertura. Consulta el procedimiento de aclaración de la institución y la autoridad competente según dónde se contrató el producto; no presupongas que todos los seguros extranjeros siguen el proceso mexicano.
Preguntas frecuentes
¿Una alerta de tormenta garantiza que puedo cancelar y cobrar el seguro?
No. La alerta es una prueba de contexto. La cobertura depende de tu contrato, del hecho que activa el beneficio y de cómo afectó a la reserva asegurada.
¿Sirven capturas de redes sociales?
Pueden complementar el expediente, pero busca el aviso original del proveedor o de la autoridad. Conserva fecha y enlace y evita capturas que no identifiquen lugar o fuente.
¿Qué hago si la aerolínea no indica la causa de cancelación?
Guarda el mensaje recibido, solicita una constancia y pregunta al seguro qué documento alternativo admite. No atribuyas una causa que la aerolínea no te ha confirmado.
¿Debo esperar a reunir todo para contactar al seguro?
Consulta cuanto antes el procedimiento de aviso. Explica qué documentos tienes y cuáles faltan; esperar por una carpeta completa podría complicar un plazo contractual.
¿Puedo reclamar el mismo importe sin mencionar un reembolso?
Presenta las cantidades de forma transparente. Informa las devoluciones y créditos y pide instrucciones para calcular la pérdida que corresponda evaluar.
Fuentes oficiales revisadas el 15 de octubre de 2026. Este artículo ayuda a preparar pruebas; no interpreta una póliza individual ni garantiza indemnización.
Acerca de Equipo editorial de Rumbía
Guías prácticas de Rumbía basadas en fuentes oficiales y condiciones de viaje verificadas.
¿Te interesan las novedades de viaje?
Déjanos tu correo si quieres conocer nuevas guías y artículos de Rumbía.
La solicitud llega al correo de Rumbía. Este formulario no activa una suscripción automática.